

Chaque dépense professionnelle oubliée gonfle inutilement votre bénéfice imposable, donc votre impôt et vos cotisations sociales. Pourtant, beaucoup d’infirmiers et d’infirmières libérales ne déduisent qu’une partie des postes réellement admis par l’administration fiscale parmi leurs charges déductibles infirmier libéral.
Cet inventaire des charges déductibles infirmier libéral recense 35 postes de dépenses courants en tournée comme au cabinet, avec les conditions d’admission, les règles de prorata et les justificatifs attendus. Objectif, vous permettre de préparer votre déclaration 2035 sans laisser d’argent sur la table et sans prendre de risque en cas de contrôle.
Charges déductibles infirmier libéral – 35 postes 2026
Temps de lecture : ~12 min
- Ce qu’est une charge déductible pour une infirmière libérale
- Les charges sociales obligatoires, premier poste de déduction
- Le local professionnel, du cabinet de groupe à l’exercice depuis le domicile
- Frais de déplacement, le choix entre barème kilométrique et frais réels
- Matériel de soins, consommables et outils de télétransmission
- Honoraires rétrocédés, frais de gestion et formation continue
- La liste des 35 postes de charges déductibles
- Déclarer vos charges déductibles d’infirmier libéral sur la 2035
- Les justificatifs à conserver pour sécuriser vos déductions
- Optimiser sans prendre de risque
- Aller plus loin avec un accompagnement comptable dédié
- FAQ
Ce qu’est une charge déductible pour une infirmière libérale
Conditions pour qu’une dépense soit déductible
En bénéfice non commercial, une dépense n’est déductible que si elle remplit trois conditions cumulatives. Elle doit être engagée dans l’intérêt direct de l’activité professionnelle, être effectivement payée au cours de l’année concernée et pouvoir être justifiée par une pièce probante. C’est la logique retenue par l’ensemble des sources spécialisées, qui rappellent qu’il n’existe pas de plafond global de charges déductibles pour une IDEL titulaire, tant que chaque dépense reste nécessaire à l’exercice et documentée.
Cette déduction au réel n’est possible que sous le régime réel d’imposition, celui qui donne lieu au dépôt du formulaire 2035. Sous le régime micro-BNC, vous ne déduisez aucune charge réelle, un abattement forfaitaire est appliqué automatiquement sur vos recettes. Pour une IDEL qui roule beaucoup, paie un loyer de cabinet et rétrocède des honoraires, les guides comptables spécialisés soulignent que le régime réel est le plus souvent plus favorable que le micro-BNC. Avec des recettes annuelles proches de 90 000 euros, question fréquente chez nos clientes titulaires, le sujet du micro ne se pose d’ailleurs plus puisque le plafond du régime est dépassé.
Les charges sociales obligatoires, premier poste de déduction
Cotisations URSSAF et CARPIMKO concernées
Les cotisations sociales obligatoires constituent la charge la plus lourde d’une IDEL et elles sont déductibles du bénéfice. Côté URSSAF, cela comprend la cotisation maladie-maternité, la cotisation d’allocations familiales à taux progressif, la contribution à la formation professionnelle et la contribution aux unions régionales des professionnels de santé. Côté CARPIMKO, la retraite de base, la retraite complémentaire, le régime des prestations complémentaires de vieillesse et la cotisation invalidité-décès sont également admises en charges.
Deux subtilités méritent votre attention. D’abord, la CSG et la CRDS ne suivent pas le même traitement, seule la CSG déductible vient diminuer le revenu imposable, les simulateurs dédiés aux IDEL isolant cette fraction, calculée à 6,8 % sur certaines assiettes. Ensuite, pour les infirmières conventionnées, une partie de la cotisation maladie est prise en charge par la CPAM, seule la part effectivement réglée par vos soins est donc déductible. À titre d’ordre de grandeur, des analyses de cabinets spécialisés estiment qu’avec un bénéfice non commercial d’environ 50 000 euros, le total des charges sociales peut approcher 36 % du bénéfice, soit près de 18 000 euros annuels. C’est précisément ce décalage entre appels de cotisations provisionnels et régularisation qui provoque les mauvaises surprises en fin d’année.
Bon à savoir
Les cotisations facultatives de prévoyance et de retraite souscrites dans un cadre Madelin sont aussi déductibles, dans les limites propres à ces contrats.
Le local professionnel, du cabinet de groupe à l’exercice depuis le domicile
Locaux professionnels et exercice à domicile
Lorsque le local est exclusivement affecté à l’activité, le loyer est intégralement déductible, de même que les charges locatives, l’eau, l’électricité, le chauffage, les charges de copropriété et la cotisation foncière des entreprises. L’assurance multirisque du local et la responsabilité civile professionnelle entrent dans la même catégorie de frais de cabinet infirmier libéral déductibles. Les travaux d’entretien et les petites réparations, peinture, remise en état du mobilier, rafraîchissement de la salle de soins, passent en frais généraux dès lors qu’il ne s’agit pas d’un investissement à immobiliser.
Si vous exercez depuis votre domicile, ce qui est fréquent en zone périurbaine, seule la quote-part professionnelle est déductible. Le prorata professionnel se calcule en général selon la surface dédiée à l’activité rapportée à la surface totale du logement, et s’applique ensuite au loyer, aux charges, à l’électricité et à l’assurance habitation. Cet usage mixte doit être cohérent d’une année sur l’autre et documenté par un plan ou un calcul écrit conservé avec vos pièces comptables, car c’est un point régulièrement vérifié.
Frais de déplacement, le choix entre barème kilométrique et frais réels
Choisir entre barème kilométrique et frais réels
Les tournées au domicile des patients génèrent des frais de déplacement infirmier libéral déductibles selon deux méthodes exclusives l’une de l’autre pour une même année. Le barème kilométrique publié par l’administration couvre forfaitairement le carburant, l’entretien, l’assurance, la dépréciation et les pneumatiques du véhicule, sur la base des kilomètres professionnels parcourus. Les frais réels consistent à déduire chaque dépense justifiée, carburant, entretien, réparations, assurance, ainsi que l’amortissement du véhicule s’il est inscrit au registre des immobilisations.
| Critère | Barème kilométrique | Frais réels |
|---|---|---|
| Base de calcul | Kilomètres professionnels annuels | Dépenses effectivement payées |
| Justificatifs à tenir | Carnet de bord détaillé des tournées | Toutes les factures et la quote-part d’usage |
| Amortissement du véhicule | Inclus dans le forfait, non déductible en plus | Déductible si le véhicule est inscrit |
| Péages et stationnement | Déductibles en supplément | Déductibles en supplément |
| Profil le plus adapté | Gros kilométrage avec véhicule modeste | Véhicule récent, coûteux ou fortement entretenu |
Dans les deux cas, les péages, parkings et frais de stationnement engagés lors des visites ou des déplacements pour une formation restent déductibles séparément. Les billets de train, d’avion ou les courses en taxi liés à un congrès professionnel le sont également. La comparaison des deux méthodes se fait chiffres en main chaque année, c’est un des arbitrages que nous refaisons systématiquement pour nos clientes IDEL, car l’écart peut représenter plusieurs centaines d’euros d’impôt.
Matériel de soins, consommables et outils de télétransmission
Le matériel médical déductible pour un infirmier libéral couvre l’équipement durable comme les tensiomètres, thermomètres, glucomètres, mallettes de soins et trousses d’urgence, ainsi que les consommables médicaux stériles, gants, masques, compresses, seringues, antiseptiques et produits pharmaceutiques utilisés auprès des patients. La distinction à connaître est celle entre le petit matériel immédiatement déductible, passé en charges l’année de l’achat, et l’investissement plus important qui doit faire l’objet d’un amortissement réparti sur sa durée d’utilisation. Les tenues professionnelles et les chaussures de travail suivent la même logique de déduction, contrairement aux vêtements de ville.
Les outils numériques indispensables à votre exercice sont aussi déductibles. Cela concerne le logiciel de facturation IDEL et son abonnement de maintenance, les frais liés à la télétransmission des feuilles de soins, l’achat, la location ou le crédit-bail du lecteur de carte Vitale, l’ordinateur, la tablette et le smartphone utilisés pour la facturation. La collecte et l’élimination des DASRI complètent ce poste. Enfin, l’abonnement téléphonique et internet est déductible au prorata de l’usage professionnel en cas d’usage mixte, ou en totalité s’il s’agit d’une ligne dédiée à l’activité.
Honoraires rétrocédés, frais de gestion et formation continue
Pour une titulaire en mode mixte, les honoraires rétrocédés au remplaçant infirmier représentent souvent le deuxième poste de charges après les cotisations. Ils doivent être déclarés en charges sur la 2035 et reposer sur un contrat clair ainsi que sur une rétrocession chiffrée par période, sujet que nous détaillons sur notre page dédiée à la rétrocession d’honoraires. Une erreur de rétrocession détectée en fin d’année est l’un des motifs de contact les plus fréquents, et elle se corrige d’autant plus facilement qu’elle est repérée tôt.
Les frais de gestion sont également admis. Les honoraires du comptable sont déductibles, comme la cotisation à une association de gestion, les frais bancaires du compte professionnel, les intérêts d’un emprunt professionnel et les fournitures de bureau. La cotisation à l’Ordre national des infirmiers et les cotisations syndicales entrent dans la même catégorie. Côté formation, les actions de Développement Professionnel Continu, les congrès, séminaires et ateliers professionnels sont déductibles, frais de déplacement et d’hébergement associés compris, de même que les abonnements aux revues médicales et professionnelles.
La liste des 35 postes de charges déductibles
Voici la liste des charges déductibles pour un infirmier libéral, regroupée en 35 postes à passer en revue avant de valider votre déclaration.
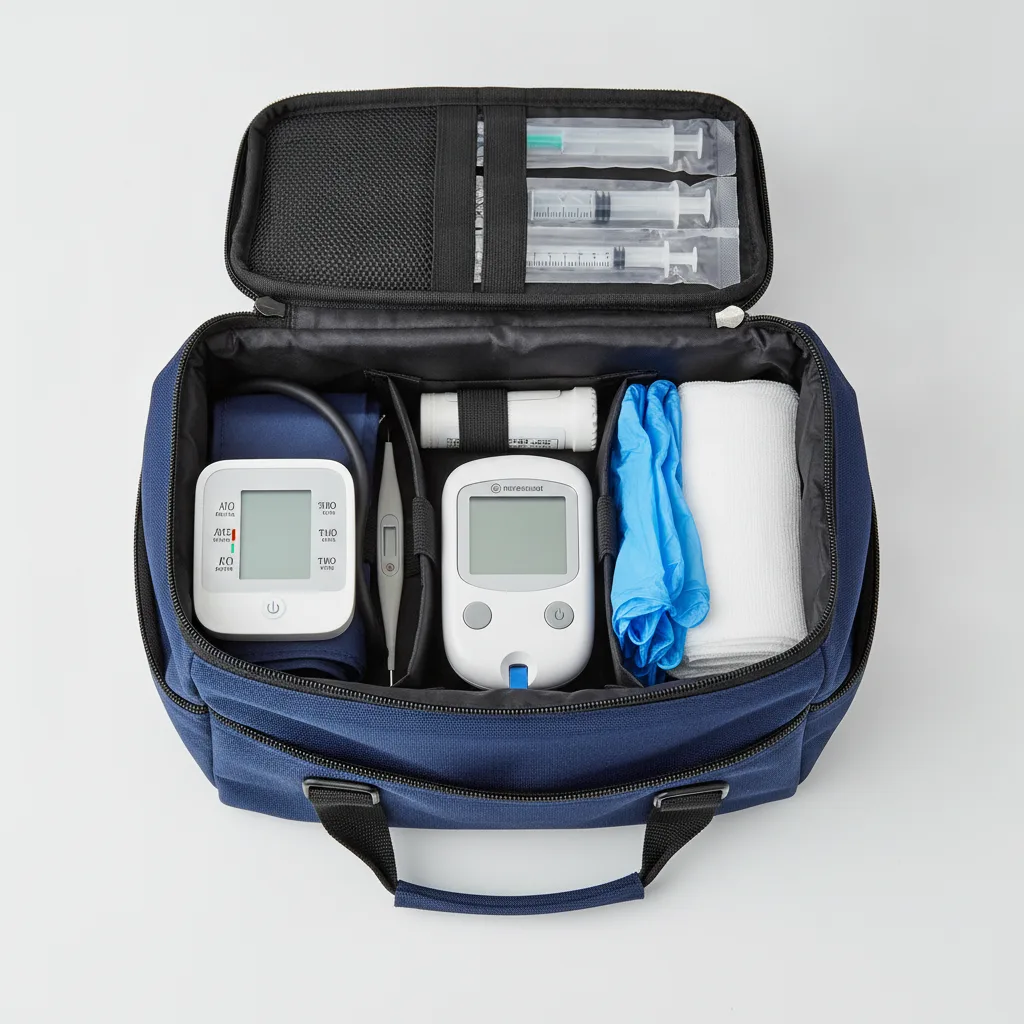
- Cotisation maladie-maternité URSSAF, part restant à votre charge
- Cotisation d’allocations familiales à taux progressif
- CSG déductible
- Contribution à la formation professionnelle
- Contribution aux unions régionales des professionnels de santé
- Retraite de base CARPIMKO
- Retraite complémentaire CARPIMKO
- Régime des prestations complémentaires de vieillesse
- Cotisation invalidité-décès
- Contrats facultatifs de prévoyance et de retraite Madelin
- Loyer du cabinet
- Quote-part professionnelle du loyer du domicile
- Eau, électricité et chauffage du local
- Charges de copropriété et cotisation foncière des entreprises
- Assurance du local professionnel
- Responsabilité civile professionnelle
- Entretien, réparations et petits travaux
- Mobilier et agencement du cabinet
- Produits d’entretien et prestations de nettoyage
- Frais de véhicule au barème kilométrique ou au réel
- Péages, parkings et frais de stationnement
- Titres de transport pour déplacements professionnels
- Matériel médical durable
- Consommables médicaux stériles
- Tenues professionnelles et chaussures de travail
- Produits pharmaceutiques et antiseptiques
- Collecte et élimination des DASRI
- Lecteur de carte Vitale, achat, location ou crédit-bail
- Logiciel de facturation IDEL et télétransmission
- Matériel informatique et téléphonique
- Abonnements téléphone et internet au prorata professionnel
- Frais bancaires professionnels et intérêts d’emprunt
- Honoraires rétrocédés aux remplaçants
- Honoraires du comptable et cotisation d’association de gestion
- Cotisations ordinale et syndicale, formations DPC, congrès et revues professionnelles
Déclarer vos charges déductibles d’infirmier libéral sur la 2035
La déclaration 2035 ventile vos dépenses par poste et non en bloc. Les principales lignes concernées par une activité d’IDEL sont les honoraires rétrocédés, les achats de produits pharmaceutiques et consommables, les loyers et charges locatives, la location ou le crédit-bail du matériel, l’entretien et les réparations, les frais de véhicule, les charges sociales personnelles, les frais de formation, les cotisations professionnelles et les honoraires versés à des tiers. Les investissements sont portés au registre des immobilisations et déduits sous forme d’amortissement, pas en frais généraux.
Deux erreurs reviennent souvent. La première consiste à mélanger dépenses privées et professionnelles sur un même compte, ce qui rend la ventilation impossible à reconstituer. La seconde consiste à classer en charges un matériel qui aurait dû être amorti, ou l’inverse. Une comptabilité BNC tenue au fil de l’eau, avec un compte bancaire dédié et des catégories de dépenses paramétrées dans un logiciel adapté aux professions de santé, supprime l’essentiel de ces frictions. Si le sujet vous met mal à l’aise, notre page sur la peur des erreurs URSSAF et impôts explique comment nous sécurisons chaque déclaration.
À retenir
Une charge n’est réellement acquise que si vous pouvez la prouver, la facture nominative reste la pièce de référence, un relevé bancaire seul ne suffit pas.
Les justificatifs à conserver pour sécuriser vos déductions
Les guides spécialisés insistent tous sur le même point, la déduction fiscale d’un infirmier libéral en BNC se défend par les pièces. Conservez les factures d’achat et de consommables, les contrats de bail et quittances de loyer, les contrats d’assurance et avis d’échéance, les appels et attestations URSSAF et CARPIMKO, les attestations de formation DPC, les contrats de remplacement et les relevés de rétrocession, les relevés du compte professionnel ainsi que votre carnet de bord kilométrique si vous appliquez le barème. La durée de conservation usuelle en matière fiscale et comptable impose de garder ces éléments plusieurs années après l’exercice concerné, une numérisation organisée par année et par poste suffit généralement.
Optimiser sans prendre de risque
Optimiser ses charges d’infirmier libéral ne consiste pas à gonfler artificiellement des postes, mais à ne rien oublier de ce qui est réellement engagé et à choisir les bonnes options. Le calcul annuel du barème kilométrique face aux frais réels, la détermination d’un prorata professionnel cohérent pour le domicile et les télécoms, l’arbitrage entre déduction immédiate et amortissement, le calibrage des cotisations facultatives, voilà les leviers légitimes. Un suivi mensuel du revenu net disponible évite aussi de découvrir l’ampleur de la régularisation URSSAF au moment de la payer, logique que nous détaillons sur notre page combien je gagne en libéral.
Aller plus loin avec un accompagnement comptable dédié
Une liste exhaustive des frais déductibles d’une infirmière libérale ne vaut que si elle est appliquée à votre situation réelle, zonage, part de remplacements, structure d’exercice et niveau d’investissement. C’est le rôle d’un cabinet spécialisé, qui connaît la codification des actes et les mécanismes de rétrocession, et pas seulement les règles générales du BNC. Pour faire le point sur vos postes de charges avant la prochaine 2035, vous pouvez consulter notre accompagnement dédié aux infirmiers libéraux ou convenir d’un échange via notre page de prise de rendez-vous.
À retenir sur les charges déductibles infirmier libéral
L’essentiel à garder en tête
En pratique, l’essentiel consiste à recenser systématiquement toutes vos charges professionnelles, vérifier qu’elles respectent les trois conditions de déduction (intérêt pour l’activité, dépense payée, justificatif conservé) et les ventiler correctement sur la 2035. En combinant un suivi régulier de vos cotisations sociales, de vos frais de déplacement, de vos charges de cabinet et de votre matériel avec une conservation rigoureuse des pièces, vous limitez votre bénéfice imposable sans augmenter le risque de contrôle.
FAQ
Une contravention reçue pendant ma tournée est-elle déductible ?
Non. Les amendes et pénalités, y compris celles reçues dans le cadre d’un déplacement professionnel, ne constituent pas des charges déductibles du bénéfice non commercial. Elles doivent être réglées à titre personnel, même si le stationnement était lié à un soin à domicile.
Les frais de repas pris entre deux patients sont-ils déductibles ?
Une fraction des frais de repas peut être admise lorsque l’éloignement du domicile empêche de rentrer déjeuner et que la dépense est justifiée par une facture nominative. La part correspondant au repas que vous auriez pris chez vous reste une dépense personnelle, ce poste demande donc une ventilation précise.
Puis-je déduire la redevance versée dans le cadre d’un contrat de collaboration ?
Oui. La redevance de collaboration versée au titulaire qui met à disposition son cabinet, sa patientèle et ses moyens d’exercice est une charge professionnelle déductible, à condition d’être prévue par un contrat écrit et facturée.
Que faire si j’ai perdu un justificatif de dépense ?
La dépense peut être remise en cause en cas de contrôle, le réflexe est donc de demander un duplicata au fournisseur. Pour les abonnements et prestataires récurrents, les factures sont généralement téléchargeables depuis un espace client, ce qui permet de reconstituer l’année.
Les intérêts d’un emprunt contracté pour racheter une patientèle sont-ils déductibles ?
Oui, les intérêts d’un emprunt affecté à l’acquisition d’un élément professionnel sont déductibles, dès lors que le bien financé est inscrit au registre des immobilisations. Le capital remboursé, lui, n’est pas une charge.